住宅ローンは固定と変動どっち?今の金利で比較|固定の「安心代」が妥当かで決める
住宅ローンを借りるときにいちばん悩むのが、固定金利にするか、変動金利にするかです。日銀の利上げで変動金利も上がり始め、迷っている人も多いと思います。
先に結論を言うと、どちらが得かは、借りる時点では誰にもわかりません。この先35年の金利を当てられる人はいないからです。だから、損得を予想して選ぶのではなく、固定にするために払う「安心代」(変動との金利の差)が、返済額が変わらない安心に見合っているかで選ぶのがおすすめです。金利が上がったときに家計が耐えられない人ほど、安心代を払う価値は大きくなります。
金利は2026年10月4日時点のものです。
今の住宅ローン金利(変動・10年固定・フラット35)
2026年10月の金利の例です。
| 種類 | 金利(年) |
|---|---|
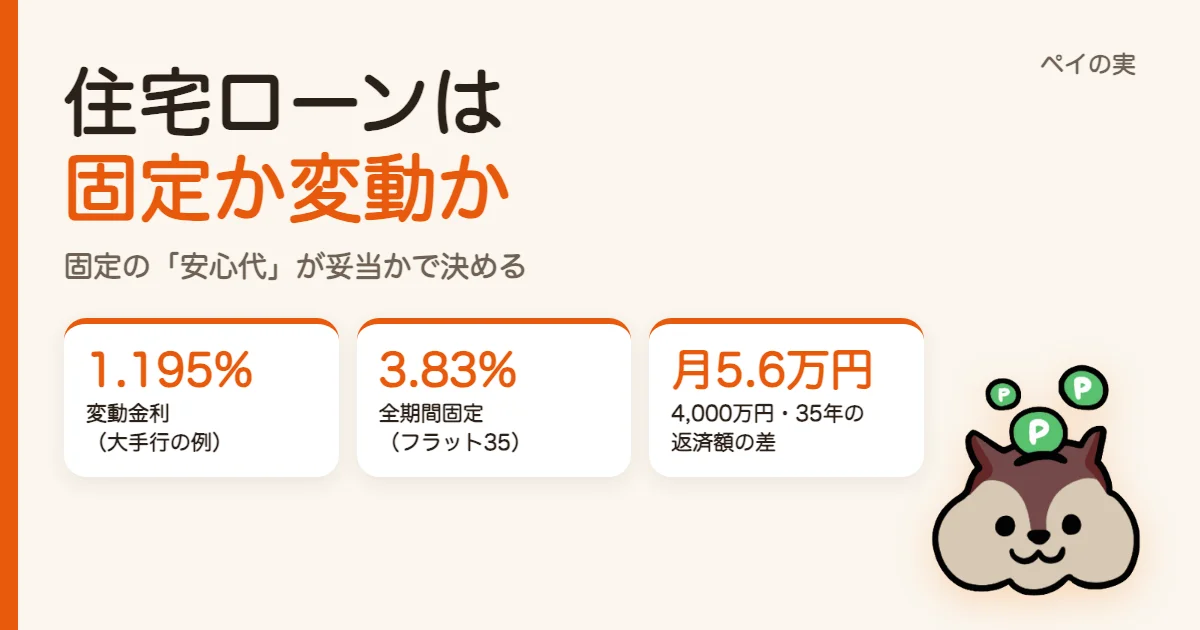
| 変動金利(三菱UFJ銀行・新規の最も低い金利) | 1.195% |
| 10年固定(三菱UFJ銀行) | 3.75% |
| 全期間固定:フラット35(21年以上・融資率9割以下の最頻金利) | 3.83% |
フラット35の金利は、今の制度になった2017年以降でいちばん高い水準です。変動と全期間固定の差は、2.6%ほどあります。
固定と変動の返済額シミュレーション(4,000万円・35年)
4,000万円を35年(元利均等返済・ボーナス返済なし)で借りた場合で比べてみます。
| 借り方 | 毎月の返済 | 総返済額 |
|---|---|---|
| 変動1.195%(35年間ずっと同じだった場合) | 約11.7万円 | 約4,897万円 |
| 全期間固定3.83% | 約17.3万円 | 約7,268万円 |
| 差(=安心代) | 月約5.6万円 | 約2,372万円 |
固定金利は、この差を払って「返済額がずっと変わらない安心」を買うものです。保険料のようなものだと考えるとわかりやすいと思います。
では、変動金利が上がっていくとどうなるでしょうか(計算を簡単にするため、金利が上がった時点で返済額を計算し直すものとしています)。
| 変動金利の動き | 毎月の返済 | 総返済額 |
|---|---|---|
| ずっと1.195% | 約11.7万円 | 約4,897万円 |
| 6年目から2.195%(+1%) | 約11.7万円→約13.4万円 | 約5,516万円 |
| 6年目から2.195%、11年目から3.195%(+2%) | 約11.7万円→約13.4万円→約15.0万円 | 約5,988万円 |
| 全期間固定3.83% | 約17.3万円 | 約7,268万円 |
10年で2%上がっても、総返済額はまだ全期間固定より少ない計算です。今は金利の差が大きいので、固定の「安心代」はかなり高いと言えます。もちろん、もっと早く・大きく上がれば逆転することもあります。
変動金利が向いている人
- 借入額が年収に比べて小さい:金利が上がって返済額が増えても、家計で吸収できる
- 手元の資金に余裕がある:金利が上がったら、繰り上げ返済で元本を減らせる
- 共働きなど、収入に余裕がある
- 金利の動きをときどきチェックして、必要なら借り換えなどを考えられる
目安として、今の金利から2〜3%上がった場合の返済額を計算して、それでも払えるかを確かめておきましょう。
固定金利が向いている人
- 借入額が収入に比べて大きく、返済額が増えると家計がもたない
- 子どもの教育費のピークなど、出費が増える時期とローンの返済が長く重なる
- 手元の資金が少なく、繰り上げ返済に回すお金がない
- 金利のニュースが気になって落ち着かない(精神的な負担もコストです)
変動金利が上がったらどうなる?(5年ルール・125%ルール)
変動金利は、多くの銀行で半年ごとに金利が見直されます。ただ、金利が上がってもすぐに毎月の返済額が上がるわけではありません。
- 5年ルール:返済額は5年間変わらない
- 125%ルール:5年ごとに返済額が見直されても、それまでの1.25倍までしか上がらない
一見安心なしくみですが、返済額が変わらない間も、金利が上がった分だけ返済額のうち利息の割合が増え、元本が減りにくくなります。金利が大きく上がると、返済額で利息を払いきれない「未払い利息」が出ることもあり、最後にまとめて払うことになります。
なお、このルールがない銀行もあります(返済額がすぐに変わる代わりに、未払い利息がたまりにくい)。自分のローンがどちらか、契約書で確かめておきましょう。
元金均等と元利均等はどっちがいい?
金利のタイプとは別に、返済方法も選べます。ふつうは毎月の返済額が同じ「元利均等返済」ですが、元本を毎月同じ額ずつ返す「元金均等返済」もあります。元金均等は、最初の返済額が多く、だんだん減っていきます。
4,000万円・35年・金利1.195%で比べると、こうなります。
| 元利均等 | 元金均等 | |
|---|---|---|
| 毎月の返済 | ずっと約11.7万円 | 最初は約13.5万円→最後は約9.5万円 |
| 利息の合計 | 約897万円 | 約838万円(約58万円少ない) |
元金均等は元本が早く減るので、利息の合計が少なく、金利が上がったときの影響も小さくなります。返済額で利息を払いきれない「未払い利息」も出にくいので、変動金利で借りるなら特に相性がいい返し方です(金利が高いほど差は大きく、3.83%なら利息の差は約581万円になります)。
一方で、最初の返済額が重い(この例で月1.8万円ほど多い)ので、家計に余裕がある人向けです。元金均等は、全期間固定のフラット35でも選べて、借りたあとに元利均等との切り替えもできます。銀行の住宅ローンでも選べるところがありますが、扱っていない金融機関もあるので、借りる前に確かめましょう。また、残高が早く減る分、年末の残高をもとに計算する住宅ローン控除の額は少し小さくなります。
私は2017年に全期間固定で借りた(当時は安心代が安かった)
私は2017年に、住宅ローンを全期間固定・1.2%で借りました。
当時は、メガバンクの変動金利が0.5〜0.6%台、フラット35(団体信用生命保険の保険料を含む形)が1.3%台くらいの時代です。同じ4,000万円・35年で比べると、こんな差でした。
| 2017年ごろ | 2026年10月 | |
|---|---|---|
| 変動金利 | 0.6%くらい | 1.195% |
| 全期間固定 | 1.2%(私の場合) | 3.83% |
| 金利の差 | 0.6%くらい | 2.6%くらい |
| 毎月の返済の差(=安心代) | 月1.1万円くらい | 月5.6万円くらい |
当時の安心代は月1万円ほど。月1万円で「この先35年、返済額が変わらない」安心が買えるなら安いと思って、全期間固定を選びました。結果として、金利のニュースを見ても気にせずにいられて、精神的にずっと穏やかでいられています。
ただ、今の水準なら、安心代が月5万円以上と高すぎるので、私でも変動を選ぶと思います。そのうえで、金利が上がったときに備えて手元の資金を厚めに持っておきます。
つまり、固定か変動かの答えは、そのときの金利の差(安心代の高さ)と、自分の家計の余裕で変わります。私が固定を選んだのが正解だったかどうかも、結果論でしかありません。大事なのは、そのときの安心代の高さを数字で確かめて、自分の家計にとって妥当かどうかを判断することです。
1級FPとしてのまとめ
- 固定か変動かは、借りる時点では損得がわからない。固定の「安心代」が妥当かで選ぶ
- 固定と変動の金利の差は、返済額が変わらない安心を買う「安心代」。2017年ごろは月1万円くらいと安かったが、今は月5万円以上と高い
- 変動を選ぶなら、2〜3%上がった場合の返済額を計算し、手元の資金を厚めに持っておく
- 変動で借りて家計に余裕があるなら、元金均等返済で元本を早く減らすのも一つの手
- 迷ったら、借入額を減らす(頭金を増やす・物件の予算を下げる)のが、どちらの金利でもいちばん効く対策
※試算は元利均等返済・ボーナス返済なし・手数料や保証料・団体信用生命保険の上乗せ金利などを含まない単純な計算です。金利は2026年10月4日時点のもので、審査や条件によって変わります。実際の返済額は金融機関でご確認ください。