クレジットカードの海外事務手数料を比較|1.60%〜4.50%。為替レートの決まり方と「日本円で払う」の注意
【PR】この記事にはアフィリエイト広告(プロモーション)が含まれています。
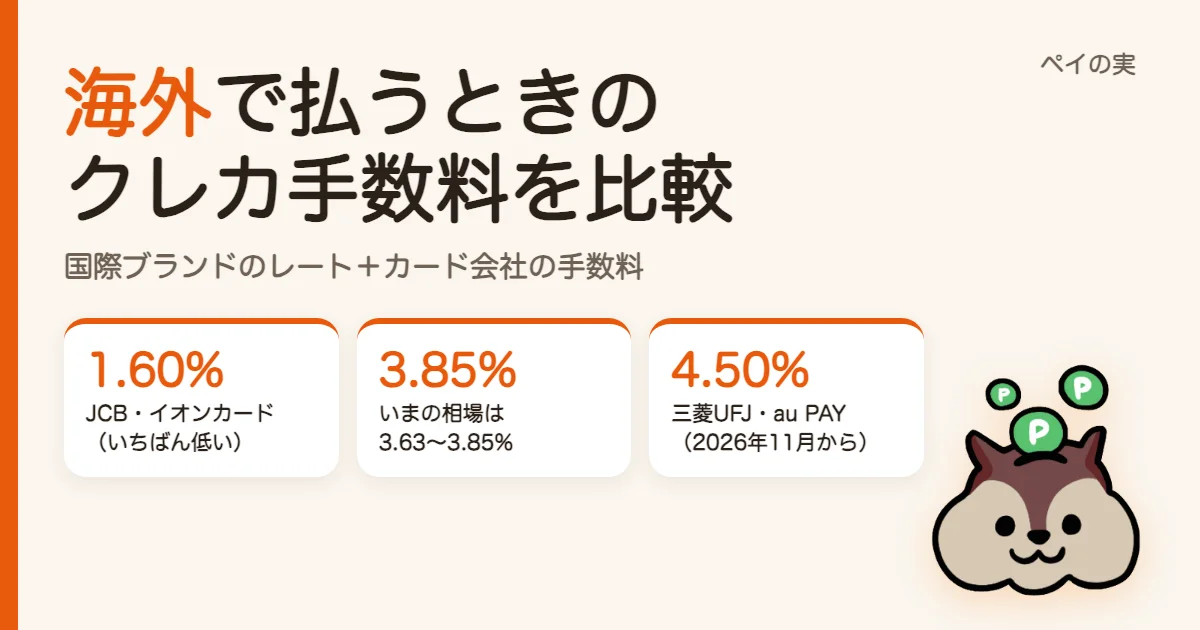
海外旅行やドル建てのネットショップでクレジットカードを使うと、請求額には「海外事務手数料」(為替手数料とも呼ばれます)が上乗せされます。
この手数料は、2024年から2025年にかけて多くのカード会社が2.20%前後から3.63%〜3.85%に引き上げました。2026年11月には、三菱UFJニコスのカードとau PAYカードが4.50%に上がります。いっぽうで、JCBのカード(JCB発行)とイオンカードは1.60%のままです。
この記事では、主要なカードの手数料率の比較表と、為替レートが決まる仕組み、支払いのときに「日本円」を選ばないほうがいい理由をまとめます。手数料率は2026年10月21日に各カード会社の公式ページで確認したものです。
海外で払うと、請求額は2段階で決まる
海外のお店やドル建てのネットショップで払った金額は、次の2段階で日本円になります。
- 国際ブランド(Visa・Mastercard・JCB・アメックスなど)の為替レートで、外貨を日本円に換算する
- その金額に、カード会社の海外事務手数料(○%)を上乗せする
3.85%なら15,577円
三井住友カードは、明細の「換算レート」は手数料を足したあとのレートだと説明しています。楽天カードも、為替レートに手数料を加えた金額を明細に載せるとしています。このように手数料が別の行に出ないカードでは、いくら払ったのか気づきにくいコストです。
国際ブランドのレートの差は小さい
1の為替レートは、国際ブランドがそれぞれ毎日決めています。VisaとMastercardは、公式サイトの計算ツールで過去1年分のレートを調べられます。
ブランドによる差の傾向を見るため、VisaとMastercardの公式の計算ツールを使って、2025年10月29日〜2026年10月14日の毎週水曜日(51日分)のレートを、旅行先に多い10の通貨で調べました(カード会社の手数料は0%にして、日本円で払う場合のレート)。
| 通貨 | Visaが安かった週 | Mastercardが安かった週 | 平均すると |
|---|---|---|---|
| 英ポンド | 40週 | 11週 | Visaが0.29%安い |
| 韓国ウォン | 27週 | 24週 | Visaが0.18%安い |
| 台湾ドル | 33週 | 18週 | Visaが0.13%安い |
| 人民元 | 30週 | 19週 | Visaが0.09%安い |
| 豪ドル | 36週 | 14週 | Visaが0.08%安い |
| シンガポールドル | 29週 | 22週 | Visaが0.05%安い |
| 香港ドル | 32週 | 18週 | Visaが0.05%安い |
| タイバーツ | 24週 | 26週 | Visaが0.05%安い |
| 米ドル | 29週 | 19週 | Visaが0.03%安い |
| ユーロ | 34週 | 17週 | Visaが0.03%安い |
ここでの「安い」は、外貨1単位あたりの円が少ない(円高寄りの)レートのことで、同じ買い物でも請求される円が少なくなります。週の数の残りは、同じレートだった週です。調べた結果から、次のような傾向が見えます。
- この1年は、Visaのほうが少し安いことが多い:10通貨すべてで、平均するとVisaのほうが安かった。特に英ポンドは、8割近くの週でVisaが安かった
- 差は小さい:平均の差は英ポンドの0.29%がいちばん大きく、ほかは0.2%未満。10万円使って、差は300円ほど
- 日によっては逆になる:タイバーツや韓国ウォンは、どちらが安いかが週によってほぼ半々。1日だけで見ると、最大で約2%の差がついた日もあった
JCBとアメックスは過去のレートを調べられないので、比べていません。
いずれにしても、ブランドによる差は、カード会社の手数料の差(1.60%〜4.50%)に比べると小さいので、カードを選ぶときは手数料を先に見るのがおすすめです。
参考(レートを調べたツール):Mastercard「通貨換算ツール」、Visa「Exchange Rate Calculator」(英語)
主要クレジットカードの海外事務手数料(比較表)
2026年11月の値上げのあとの率で、そのカードのいちばん低い率の順に並べました。同じカードでも、国際ブランドによって率が違うことがあります。
| カード | 手数料率 | メモ |
|---|---|---|
| JCBカード(JCB発行。JCBカードWなど) | 1.60% | |
| イオンカード | 1.60% | |
| ビューカード | 1.60%(JCB) 3.85%(Visa・Mastercard) | Visa・Mastercardは2024年12月に2.20%から変更 |
| ダイナースクラブカード | 2.00% | 2025年12月に1.30%から変更 |
| Amazon Mastercard | 2.20% | 2025年10月に1.63%から変更 |
| アメリカン・エキスプレス(アメックス発行) | 3.5% | 2025年8月に2.0%から変更 |
| 三井住友カード | 3.63% | 2024年11月に2.20%から変更 |
| 楽天カード | 3.63% | 2025年3月に2.20%から変更 |
| DCカード(三菱UFJニコス) | 3.63% | 2025年1月に2.20%から変更 |
| セゾンカード | 3.85% | 2024年12月に変更 |
| エポスカード | 3.85% | 2025年7月に2.20%から変更 |
| dカード | 3.85% | 2025年12月に2.20%から変更 |
| PayPayカード | 3.85% | 2025年3月に変更 |
| オリコカード | 3.85% | JCBは2025年11月に1.60%から変更 |
| ライフカード | 3.85% | 2024年12月に2.20%から変更 |
| 三菱UFJカードなど(三菱UFJニコス) | 2.00%(アメックス) 2.04%(JCB) 3.85%(Visa・Mastercard) | 2026年11月から、アメックス4.30%・JCB4.34%・Visa・Mastercard4.50% |
| au PAYカード | 3.85% | 2026年11月20日処理分から4.50% |
手数料率は、各社が公表している、実際に上乗せされる率です。同じ会社のゴールドカードなども、ふつうは同じ率です。提携カード(航空会社・百貨店などのカード)は、発行しているカード会社によって率が違います。
参考:JCB、イオンカード、ビューカード、ダイナースクラブ、三菱UFJニコス、DCカード、Amazon Mastercard、三井住友カード、アメリカン・エキスプレス、楽天カード、セゾンカード、エポスカード、dカード、PayPayカード、オリコカード、ライフカード、au PAYカード
いちばん低い1.60%のイオンカードは、ポイントサイト経由で作るとおトク
イオンカードは、Visa・Mastercard・JCBのどれを選んでも手数料が1.60%です。年会費も無料なので、海外用の1枚に向いています。ポイントサイトを経由して申し込むと、ポイントももらえます。券面ごとに、いちばん高いポイントサイトは次のとおりです。
| カード | いちばん高いサイト | ポイント | |
|---|---|---|---|
| イオンカード(WAON一体型) | モッピー | 4,000pt(4,000円相当) | モッピーで見る |
| イオンカードセレクト | モッピー | 3,500pt(3,500円相当) | モッピーで見る |
| イオンカード(ミニオンズ) | ちょびリッチ | 3,050pt(3,050円相当) | ちょびリッチで見る |
| イオンカードセレクト(ミニオンズ) | モッピー | 3,000pt(3,000円相当) | モッピーで見る |
| イオンカード(WAON一体型/ミッキーマウス デザイン) | モッピー | 3,000pt(3,000円相当) | モッピーで見る |
| イオンカードセレクト(ミッキーマウス デザイン) | モッピー | 3,000pt(3,000円相当) | モッピーで見る |
| イオンカード(WAON一体型/トイ・ストーリー デザイン) | モッピー | 3,000pt(3,000円相当) | モッピーで見る |
| イオンカードセレクト(トイ・ストーリー デザイン) | モッピー | 3,000pt(3,000円相当) | モッピーで見る |
※ポイントは2026年10月21日現在のもので、それぞれ招待リンク集のポイントサイトの中でいちばん高いところです。日によって変わるので、申し込む前に広告のページで必ず確認してください。iPhone・Mac の Safari では「サイト越えトラッキングを防ぐ」「IPアドレスを非公開」が有効だと、ポイントがつかないことがあります。ポイントサイトにまだ登録していない場合は、ポイントサイト招待リンク集から登録すると特典があります。
イオンカードセレクトは、イオン銀行のキャッシュカードとWAONが1枚になったカードで、イオン銀行の口座も一緒に作ります。
10万円分使うと、手数料はいくら違う?
海外旅行でカードを10万円分(換算後)使った場合の手数料です。
| 手数料率 | 手数料 | 主なカード |
|---|---|---|
| 1.60% | 1,600円 | JCB、イオンカード |
| 2.20% | 2,200円 | Amazon Mastercard |
| 3.63% | 3,630円 | 三井住友カード(Visa・Mastercard)、楽天カード |
| 3.85% | 3,850円 | セゾン、エポス、dカード、PayPayカードなど |
| 4.50% | 4,500円 | 三菱UFJカード、au PAYカード(2026年11月から) |
1.60%と4.50%では、10万円で2,900円の差になります。
還元率が高くても、手数料しだいで逆転する
海外で使うときは、ポイントの還元率だけでなく、手数料を引いた実質の負担で比べましょう。国内ではお得な還元率の高いカードでも、海外事務手数料が高いと、還元率の低いカードに負けることがあります。
| カードA | カードB | |
|---|---|---|
| ポイント還元率 | 1.5% | 0.5% |
| 海外事務手数料 | 3.85% | 1.60% |
| 実質の負担 | 3.85%−1.5%=2.35% | 1.60%−0.5%=1.10% |
| 10万円使うと | 2,350円の負担 | 1,100円の負担 |
還元率はカードAのほうが3倍高いのに、海外で使うとカードBのほうが1,250円おトクです。国内ではカードA、海外ではカードBと使い分けるのがおすすめです。海外での利用分は、ポイントの対象や還元率が国内と違うカードもあるので、あわせて確かめておきましょう。
2026年11月に値上げするカード
| カード | いつから | いま | 値上げ後 |
|---|---|---|---|
| 三菱UFJカード | 2026年11月16日のご利用分から | Visa・Mastercard 3.85% JCB 2.04% アメックス 2.00% | Visa・Mastercard 4.50% JCB 4.34% アメックス 4.30% |
| NICOSカード | 2026年11月6日のご利用分から | 同上 | 同上 |
| au PAYカード | 2026年11月20日以降に処理された分から | 3.85% | 4.50% |
三菱UFJニコスのJALカードは、Visa・Mastercardは3.63%のままで、アメックスは3.43%になります。年末年始に海外へ行く予定があって、これらのカードを使うつもりなら、ほかのカードも考えておきましょう。
参考:三菱UFJニコス「海外でのショッピングご利用時の事務処理手数料改定のお知らせ」、au PAYカード「海外事務手数料改定のお知らせ」
為替レートは「使った日」ではなく「処理された日」
請求額に使われるレートは、カードを使った日のレートではありません。お店の売上データが国際ブランドやカード会社に届いて処理された日のレートです。
三井住友カードは、使った日から2〜4日後になることが多いとしています。ホテルやレンタカーなどは、もっと後になることもあります。そのため、使ったときに見た金額と、請求額がずれるのはふつうのことです。円安が急に進んでいるときは、思ったより高くなることもあります。
手数料率が変わるときも、多くのカード会社は「処理日」で新しい率にするかを決めます。値上げの直前に使った分でも、処理が値上げの日以降になれば新しい率です。
参考:三井住友カード「海外でのショッピング利用時の為替レート・手数料」、三菱UFJカード「海外でのご利用について」、アメリカン・エキスプレス「外貨建て取引について」
「日本円で払いますか?」と聞かれたら、現地通貨を選ぶ
海外のお店やATM、海外のネットショップでは、カードで払うときに「日本円で払うか、現地通貨で払うか」を選ばされることがあります。これをDCC(Dynamic Currency Conversion)といいます。
日本円を選ぶと、その場で円の金額が決まって分かりやすいのですが、換算はお店(や決済会社)が独自に決めたレートで行われます。カード会社各社は、通常のレートより割高になる可能性があると注意しています。
| 現地通貨を選ぶ | 日本円を選ぶ(DCC) | |
|---|---|---|
| 換算するのは | 国際ブランド(Visa・Mastercardなど) | お店・決済会社 |
| レート | 国際ブランドのレート+カード会社の手数料 | お店が決めたレート(上乗せが含まれる) |
| 金額が決まるとき | 処理された日(後で分かる) | その場で決まる |
| おすすめ | こちら | 割高になりやすい |
DCCで気をつける場面
- お店のカード端末:画面に「JPY」と現地通貨(「USD」「EUR」など)が出たら、現地通貨を押す。店員が円で金額を打ち込もうとしたら「Local currency, please」と伝える
- 海外のATM:キャッシングのとき「換算して引き出す(with conversion)」を選ばせる画面が出たら、換算しない(without conversion)ほうを選ぶ
- 海外のネットショップ・ホテル予約サイト:支払い画面で「日本円で支払う」が最初から選ばれていることがある。現地通貨に変えられるか確かめる
- レシートの確認:レシートに「JPY」と為替レートが印字されていたら、DCCが使われている。日本円での請求を望まないなら、その場で取り消して現地通貨でやり直してもらう
参考:三井住友カード、三菱UFJカード、JCB「換算レート」、JCB「海外旅行に強いクレジットカード」
日本語のネットショップでも、海外のお店なら手数料がかかることがある
海外事務手数料は、外国に旅行したときだけの話ではありません。日本語で書かれたネットショップやアプリでも、運営会社が海外にあって外貨で決済されると、海外での利用として手数料がかかります。三井住友カード・三菱UFJニコス・アメックスは、日本語のサイトや通信販売でも外貨での取引になる場合があると注意しています。
ドル建てのサブスク・海外のゲームやソフトの購入・海外の通販サイトなどは、明細の金額が外貨で書かれていないか見てみましょう。
日本円の金額で払った場合でも、運営会社が海外にあると、明細で「海外利用」と表示されることがあります(楽天カードのよくある質問より)。そのときに手数料がかかるかどうかは、カード会社のページには書かれていません。気になるときは、明細の「換算レート」の欄を見るか、カード会社に問い合わせてください。
海外キャッシングは、手数料ではなく利息がかかる
海外のATMでクレジットカードのキャッシングを使うと、海外事務手数料はかからないカードが多く、代わりに利息(年18.0%前後)とATMの手数料がかかります。
利息は日割りなので、帰国後すぐに繰り上げて返せば、利息を少なくできます。繰り上げ返済の方法はカード会社によって違うので、出発前に確かめておきましょう。
参考:楽天カード「海外キャッシング」、エポスカード「海外キャッシングの手数料」
手数料を抑えるなら、Revolutにチャージして使う方法も
クレジットカードで直接払う代わりに、Revolut(レボリュート)にクレジットカードでチャージして、Revolutのカードで払う方法もあります。Revolutは、アプリで円を外貨に両替して、そのままカードで払えるサービスです。スタンダードプラン(月額無料)の手数料は次のとおりです。
| チャージ | 日本で発行されたMastercardのクレジットカードなら無料。Visaのクレジットカードは1.7% |
|---|---|
| 両替(平日) | 月30万円分まで無料。超えた分は0.5% |
| 両替(週末) | 1.0%(金曜17時〜日曜18時、ニューヨーク時間) |
| ATMでの引き出し | 月2万5,000円分まで無料。超えた分は2%(現地のATMの手数料は別) |
Mastercardのクレジットカードでチャージして、平日に月30万円までの範囲で両替すれば、手数料はかかりません。カード会社の海外事務手数料(3%台)と比べると、大きな差になります。
気をつけるところは次のとおりです。
- 週末に払うと1%かかる:円のまま持っていると、払うときに自動で両替される。旅行の前に、平日のうちに外貨に両替しておく
- Visaのクレジットカードでチャージすると1.7%:チャージにはMastercardを使う
- チャージにポイントがつくかはカード会社による:電子マネーや決済サービスへのチャージをポイントの対象外にしているカードもある。使うカードの「ポイント対象外」の一覧を確かめる
- レートはRevolutが決めたもの:VisaやMastercardのレートとは別
まとめ:海外用に1枚、手数料の低いカードを
- 海外での支払いは「国際ブランドのレート+カード会社の手数料」の2段階。差が大きいのは手数料のほう
- いまの相場は3.63%〜3.85%。JCB(JCB発行)とイオンカードは1.60%
- 三菱UFJカード・au PAYカードは2026年11月から4.50%に値上げ
- レートは使った日ではなく、処理された日のもの
- 「日本円で払いますか?」には現地通貨を選ぶ
- 日本語のネットショップでも、運営が海外なら手数料がかかることがある
- 手数料をゼロに近づけたいなら、MastercardのクレカでチャージしたRevolutを平日に両替して使う方法も
海外用の1枚にイオンカードを作るなら、ポイントサイト経由がおトクです(ほかの券面は上の表)。
※ポイントは2026年10月21日現在のもので、それぞれ招待リンク集のポイントサイトの中でいちばん高いところです。日によって変わるので、申し込む前に広告のページで必ず確認してください。iPhone・Mac の Safari では「サイト越えトラッキングを防ぐ」「IPアドレスを非公開」が有効だと、ポイントがつかないことがあります。ポイントサイトにまだ登録していない場合は、ポイントサイト招待リンク集から登録すると特典があります。
※手数料率・改定日は2026年10月21日時点の各カード会社・Revolutの公式ページで確認したものです。変更される場合があるので、最新の情報は各カード会社のページでご確認ください。
 関連記事teppay(テッペイ)のキャンペーンまとめ|20%還元はエントリー必須。モバイルSuicaがあればアプリ不要JR東日本の新しいコード決済「teppay(テッペイ)」が10月20日にスタート。11月4日からの「みんなでteppay!20%還元」(上限5,000ポイント・要エントリー)や、NewDays・通学定期・ビューカード・JRE BANK・ビックカメラのキャンペーンの還元率・上限・エントリー方法、teppayの仕組み、チャージ方法の選び方を1級FPがまとめました。
 関連記事割り勘・送金はエアウォレットがおすすめ|手数料0円で出金もできる。PayPay・楽天キャッシュとの違いとキャンペーン割り勘や立て替えのお金のやりとりは、エアウォレットがいちばんおすすめです。チャージ・送金・出金がすべて手数料0円で、受け取った人も手数料0円で銀行口座に出金できます。PayPayマネーライトや楽天キャッシュ【基本型】のような「出金できない残高」を渡してしまう心配もありません。自分の口座間のお金の移動の使い方、毎月のように開催されるキャンペーンを1級FPがまとめました。
 関連記事確定申告の税金はd払いがお得|国税のスマホアプリ納付、d曜日で3%還元・Amazon Payは終了確定申告の所得税や消費税などの国税は、e-Taxから「スマホアプリ納付」でPayPay・d払い・au PAY・メルペイ・楽天ペイを使って手数料無料で払えます(30万円以下)。Amazon Payは2026年1月3日で終了しました。いちばんのおすすめは、期間・用途限定のdポイントも使えて、金・土曜の「d曜日」で3%還元になるd払い。払い方と注意点を1級FPがまとめました。