中古物件を買ってリノベーションがおすすめ|好きな立地を選べて、内装はとことんこだわれる。内装がボロボロの物件が狙い目な理由
家を買うなら、中古物件を買ってリノベーションするのがおすすめです。
新築と違って好きな立地を選べて、価格を抑えながら、内装はとことんこだわれるからです。
我が家も中古物件を買ってリノベーションしました。超駅近の物件で、前のオーナーが事務所として使っていた居抜きの物件だったので、相場より安く買えました。
この記事では、中古リノベをおすすめする理由と、物件の選び方のコツ、買う前に確かめることをまとめます。数字や制度は2026年10月10日に国土交通省・不動産経済研究所・東日本不動産流通機構の資料で確認したものです。
中古リノベをおすすめする3つの理由
1. 好きな立地を選べる
新築は、売り出される場所と時期が限られます。駅に近い便利な場所には、もう建物が建っていることが多く、新築が出るのを待っていてもなかなか出ません。
中古なら、すでに建っている物件の中から立地で選べます。駅からの距離、学区、職場への近さなど、あとから変えられない条件を優先して探せます。
2. 価格を抑えられる
2025年の首都圏では、新築マンションの平均価格は9,182万円、中古マンションの成約価格は5,200万円でした。
| 2025年の首都圏の価格 | 出どころ | |
|---|---|---|
| 新築マンション | 平均 9,182万円 | 不動産経済研究所(発売された住戸の平均) |
| 中古マンション | 成約価格 5,200万円 | 東日本不動産流通機構(実際に売れた価格) |
集計のしかたが違うので単純には比べられませんが、中古のほうがかなり安く買えます。浮いた分をリノベーションにかけられます。
3. 内装はとことんこだわれる
リノベーションでは、間取り・床・キッチン・お風呂・収納などを、自分の暮らしに合わせて一から決められます。新築の決まった間取りや仕様に合わせるのではなく、自分たちに合う家をつくれるのが中古リノベのいちばんの楽しさです。
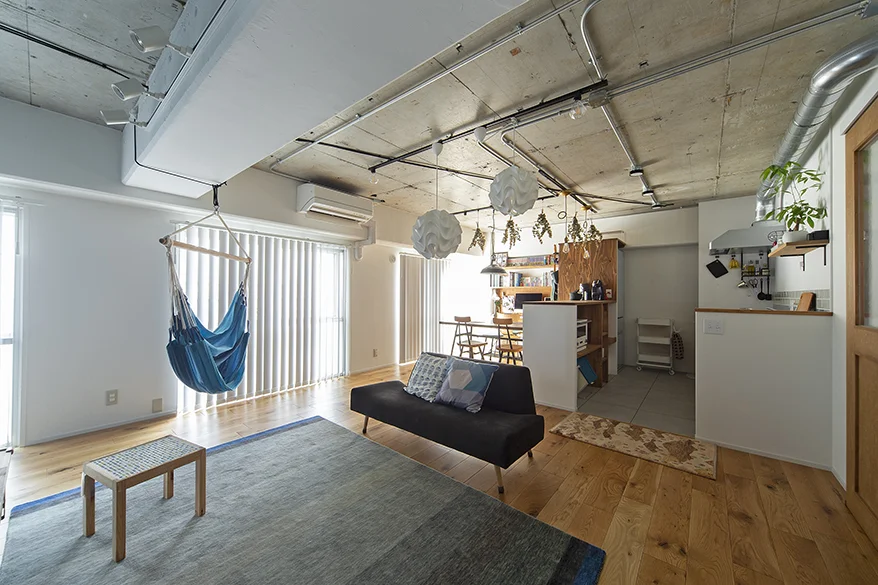
古い物件は天井が低いことがあります。我が家は天井を張らずにコンクリートと配管を見せる仕上げにして、天井の高さを確保しました。こうした工夫ができるのも、内装を一からつくれるリノベーションならではです。
物件選びのコツ:内装がボロボロの物件が狙い目
中古リノベで間取りから変えるなら、いったん内装をすべて壊して、コンクリートの骨組みだけの状態(スケルトン)にします。
どうせ壊すので、買うときの内装がきれいかどうかはほとんど関係ありません。リフォーム済みの物件は、工事費や売る会社の利益がのっている分、割高になりやすいです。壊してしまう内装にお金を払うのはもったいないです。
狙い目は、リフォームされていない、内装がボロボロの物件です。我が家が買ったのは、前のオーナーが事務所として使っていた居抜きの物件で、住まいとしての内装はほとんどありませんでした。それでも、どうせスケルトンにするので問題なく、超駅近なのに相場より安く買えました。
ただし、共用部分はきれいなほうがいいです。エントランスや廊下、外壁などの共用部分は、自分ではリノベーションできません。共用部分がきれいに保たれている物件は、管理がしっかりしている目安にもなります。部屋の中はボロボロでいい、共用部分はきれいな物件を探しましょう。
買う前に確かめること
リノベーション前提で買うときは、「その物件で、やりたいリノベーションができるか」を買う前に確かめます。
- 管理規約のリフォームの決まり:マンションなら、床の遮音の決まり、水回りを動かせる範囲、工事の申請のしかたなどが規約で決まっています。窓や玄関ドアなどの共用部分は、自分では変えられません
- 建てられた時期:1981年6月より前に建築確認を受けた「旧耐震」の物件かどうか。住宅ローン減税の条件にも関わります
- 管理の状態:修繕積立金の額、大規模修繕の予定、管理組合がしっかりしているか
- リノベーションの費用:物件の価格とリノベーションの費用を合わせた総額で、予算に収まるかを考えます。物件探しの段階からリノベーション会社に相談すると、工事でできること・できないことや費用の目安を教えてもらえます
リノベーション代も住宅ローンにまとめられる
物件の代金だけでなく、リノベーションの費用も住宅ローンに含めて借りられます。我が家も、メガバンクの住宅ローンで、物件の代金とリノベーションの費用をまとめて借りました。
- 三菱UFJ銀行:「住宅購入資金+リフォーム資金」を住宅ローンで借りられる。購入とリフォームの支払いの時期に合わせて、分けて貸す形になる
- みずほ銀行:中古住宅の購入とリフォームを一緒に借りられる「中古・リフォーム一体型」の住宅ローンがあり、リフォームの分にも住宅ローンと同じ金利が付く
住宅ローンは家を担保にするので、担保のないリフォームローンより金利が低くなります(みずほ銀行の説明より)。返済も1本にまとまります。
住宅金融支援機構と民間の金融機関が提携した【フラット35】にも、中古住宅を買って一定の要件を満たすリフォームをすると金利が一定期間下がる【フラット35】リノベがあります(取り扱う金融機関は限られます)。
物件の契約より前に、リノベーション費用も含めて借りられるかを金融機関に確かめておきましょう。工事の見積もりが必要になることが多いので、物件探しの段階からリノベーション会社に相談しておくとスムーズです。
金利を固定にするか変動にするかの決め方は、こちらにまとめました。
 関連記事住宅ローンは固定と変動どっち?今の金利で比較|固定の「安心代」が妥当かで決める住宅ローンの固定金利と変動金利、どっちが得かは借りる時点では誰にもわかりません。1級FPが今の金利で4,000万円・35年の返済額をシミュレーションし、金利の差を「安心代」として比較。変動・固定が向いている人、5年ルール・125%ルール、元金均等返済までまとめました。
参考:三菱UFJ銀行「リフォーム資金は住宅ローンの借入対象となりますか。」、みずほ銀行「中古住宅の購入とリフォーム一体型の住宅ローン」、みずほ銀行「住宅ローン(リフォーム費用)とリフォームローンで借入する場合の違いは何ですか」、【フラット35】「【フラット35】リノベ(中古住宅購入+リフォーム)ご利用条件」
中古でも住宅ローン減税は使える
2026年からの住宅ローン減税では、中古(既存住宅)にも新築に近い支援が用意されています。控除率はどれも年末のローン残高の0.7%です。
| 住宅の性能 | 新築 | 中古(既存住宅) |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円×13年 | 3,500万円×13年 |
| ZEH水準省エネ住宅 | 3,500万円×13年 | 3,500万円×13年 |
| 省エネ基準適合住宅 | 2,000万円×13年(※1) | 2,000万円×13年 |
| その他の住宅 | 対象外 | 2,000万円×10年 |
※金額は借入限度額(この額までのローン残高が控除の対象)×控除期間。子育て世帯等(19歳未満の子がいる世帯、または夫婦のどちらかが40歳未満の世帯)は、長期優良・ZEH・省エネ基準の住宅で上乗せがあります。
※1 新築の省エネ基準適合住宅は、2028年以降の入居分は対象外(2027年末までに建築確認を受けたもの等は2,000万円×10年)。
省エネの性能が低い新築は対象外になる一方、中古は性能にかかわらず使えるのがポイントです。床面積は40㎡以上(所得1,000万円超の人などは50㎡以上)、所得は2,000万円以下が条件です。中古の場合は、1982年(昭和57年)1月1日以降に建てられた住宅であることなどの条件もあります。
参考:国土交通省「令和8年度国土交通省税制改正概要」、国土交通省「住宅ローン減税」、国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合」、不動産経済研究所「首都圏 新築分譲マンション市場動向 2025年のまとめ」、東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」
まとめ:立地は中古で選んで、内装はリノベでこだわる
- 立地はあとから変えられない。中古なら、すでにある物件から好きな立地を選べる
- 中古は新築より安く買えるので、浮いた分をリノベーションにかけられる
- リフォーム済みは割高になりやすい。狙い目は、部屋の中はボロボロでも共用部分はきれいな物件
- 買う前に、管理規約・建てられた時期・管理の状態・総額の予算を確かめる
- リノベーション代も住宅ローンにまとめて借りられる。物件の契約前に金融機関に確かめる
- 中古でも住宅ローン減税は使える
※価格・制度は2026年10月10日時点の各資料で確認したものです。住宅ローン減税の条件は細かく決まっているので、くわしくは国税庁・国土交通省のページや、金融機関・税務署で確認してください。
 関連記事子どもがテレビを壊したら火災保険が使えた|家財の「破損・汚損」と、自転車保険がいらないかもしれない理由子どもがテレビを壊してしまったとき、火災保険の家財の補償で保険金がおりました。火災保険は火事だけの保険ではありません。家財の「破損・汚損」の補償と自己負担額、テレビが対象外になる新しい契約の注意点、火災保険などの特約の個人賠償責任保険があれば自転車保険に別に入らなくていい可能性が高い理由と、保険証券で確かめるところを1級FPがまとめました。
 関連記事小規模企業共済とは?掛金は全額所得控除、掛金の範囲で借りられる経営者の退職金|iDeCoとの使い分け小規模企業共済は、個人事業主や小さな会社の役員のための退職金制度です。掛金は月1,000〜70,000円で全額が所得控除。掛金の7〜9割を年1.5%・無担保で借りられるので、いざというときの資金繰りにも使えます。加入できる人(会社員の副業は不可)、借入れのしくみ、受け取るときの税金、20年未満の解約で元本割れする注意点、iDeCoとの使い分け、法人成りしたときの扱いを1級FPがまとめました。
 関連記事Amazonプライム感謝祭2026まとめ|ポイントアップのエントリー・抽選・決済キャンペーンAmazonプライム感謝祭(先行セール10/13〜、本番10/16〜10/19)で使えるエントリー・ポイントアップ・抽選・決済キャンペーン・サブスクの無料体験をまとめました。