副業に社会保険料はかかる?会社員なら副業でいくら稼いでも増えない理由
効率よくお金を稼ぐなら、「会社員+副業」がおすすめです。
理由は社会保険料。会社員の健康保険・厚生年金の保険料は、会社からもらう給料だけで決まるので、個人でやっている副業でどれだけ稼いでも、社会保険料は1円も増えません。
この記事では、どれくらい得なのかを数字で比べて、気をつけるところもまとめます。料率などは2026年10月4日時点のものです。
副業の収入に社会保険料がかからない理由
会社員が払う健康保険料・厚生年金保険料は、毎月の給料(標準報酬月額)とボーナス(標準賞与額)に料率をかけて決まり、会社と半分ずつ負担します。
ここに入るのは会社から受け取る給料だけです。ブログやアフィリエイト、せどり、個人で受けた仕事などの副業の利益(事業所得・雑所得)は、社会保険料の計算に入りません。
副業・給料・個人事業主で社会保険料はどれくらい違う?(年100万円で比較)
年100万円多く稼いだときに、社会保険料がどれだけ増えるかを3つのパターンで比べます(大阪府・2026年度の料率。所得税・住民税はどのパターンでもかかるので、ここでは社会保険料だけ)。
| パターン | 増える社会保険料(年) | 計算 |
|---|---|---|
| 会社員+個人の副業で100万円 | 0円 | 副業の利益は社会保険料の計算に入らない |
| 会社員の給料が100万円上がる | 約14.3万円 (40〜64歳は約15.1万円) | 本人負担:健康保険5.065%+子ども・子育て支援金0.115%+厚生年金9.15%(+介護保険0.81%) |
| 個人事業主(国民健康保険)の所得が100万円増える | 約12.8万円 (40〜64歳は約15.4万円) | 国民健康保険の所得割:医療分9.50%+後期高齢者支援金分3.06%+子ども分0.28%(+介護分2.60%) |
※会社員の健康保険は協会けんぽ大阪支部の料率(健康保険10.13%、介護保険1.62%、子ども・子育て支援金0.23%を会社と折半)、厚生年金は18.3%を折半。実際は標準報酬月額の等級で決まるので、ぴったりこの額にはなりません。雇用保険料は除いています。
※国民健康保険は大阪府の統一保険料率。所得割は前年の所得から43万円を引いた額にかかります。上限(賦課限度額)があります。
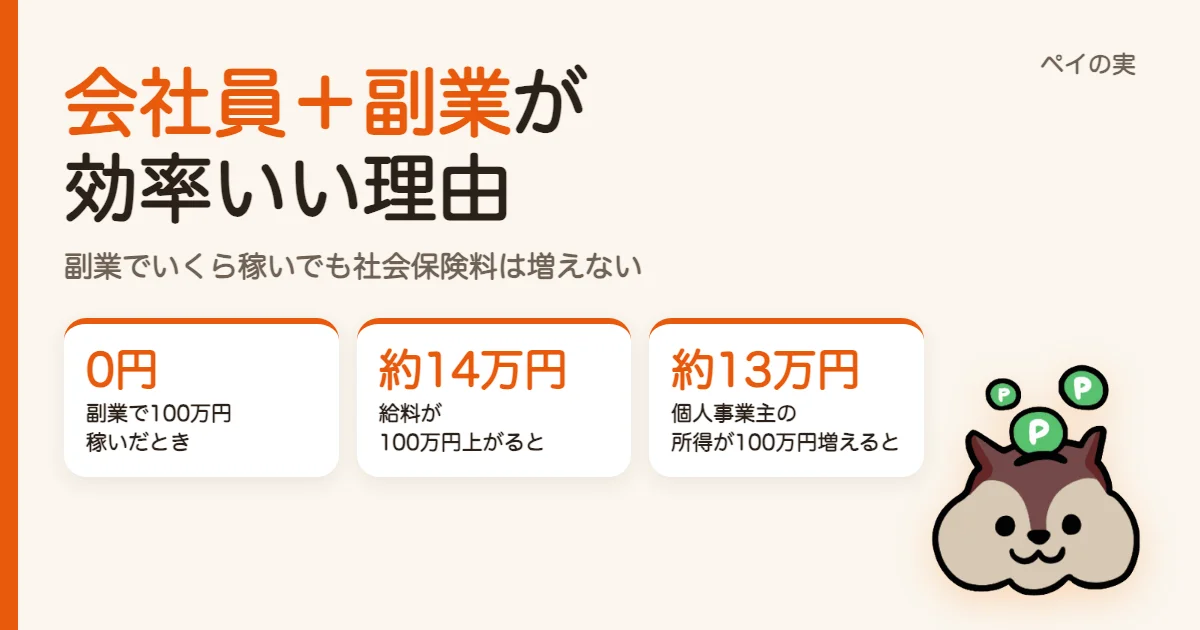
同じ100万円でも、給料で受け取ると約14万円、個人事業の所得だと約13万円が社会保険料で消えるのに対して、会社員の副業なら0円です。
ちなみに、個人事業主は国民健康保険とは別に、国民年金保険料(2026年度は月17,920円)も払います。これは所得に関係なく定額です。
なお、国民健康保険料には上限(賦課限度額)があります。大阪府の2026年度は、医療分66万円・後期高齢者支援金分26万円・子ども分3万円(40〜64歳は介護分17万円も)で、ひとり世帯なら医療分は所得660万円くらいで上限に届き、所得1,000万円くらいを超えるとそれ以上は増えません。すでにある程度稼いでいる個人事業主なら、所得が増えても国民健康保険料は増えないので、上の比較ほどの差はつきません。
参考:協会けんぽ大阪支部「保険料額表・保険料率」、大阪府「令和8年度大阪府市町村標準保険料率等」、日本年金機構「国民年金保険料」
会社員でいることのメリットもそのまま
会社員のまま副業をすると、社会保険料が増えないだけでなく、会社員の手厚い保障もそのまま受けられます。
- 厚生年金に入り続けられる(老後の年金が国民年金だけより多い)
- 健康保険の傷病手当金・出産手当金がある(国民健康保険には通常ない)
- 社会保険料の半分は会社が払ってくれている
- 確定申告は副業の分だけでよく、法人の決算や社会保険の手続きのような手間がかからない(社会保険や年末調整は会社がやってくれる)
副業でも社会保険料がかかる・増えるケース
副業がアルバイト(雇われる仕事)だと話が別
「副業でいくら稼いでも社会保険料は増えない」のは、個人で稼ぐ副業(事業所得・雑所得)の場合です。副業がアルバイトやパートなど雇われる仕事で、その勤め先でも社会保険に入る条件を満たすと、2つの会社の給料を合わせて社会保険料が決まります。
会社員のうちはマイクロ法人を作る意味はない
社会保険料を減らす方法として「マイクロ法人」(自分ひとりの会社)がよく話題になります。でも、会社員+副業の人がマイクロ法人を作る意味はほとんどありません。会社員の時点で、副業の分の社会保険料はもともと0円だからです。法人から自分に役員報酬を払うと、むしろその報酬にも社会保険料がかかり、本業の給料と合わせて計算されます。
マイクロ法人が意味を持つのは、会社員をやめて個人事業主になってからです。ただ、法人を作ると、法人の決算・税務申告、社会保険の手続きなどの手間が増えます。税理士に頼むと報酬もかかるので、節約できた社会保険料と、増えた手間・費用がトントンになることもあります。
副業の分の年金・手当は増えない
社会保険料がかからないということは、その分の厚生年金も増えないということです。また、病気やケガで働けないときの傷病手当金は会社の給料だけをもとに計算されるので、副業の収入が減った分はカバーされません。副業の収入が大きくなってきたら、その分の備えは自分で考える必要があります。
扶養に入っている家族が副業をするときは別
ここで書いたのは、自分で会社の社会保険に入っている会社員の話です。配偶者の扶養に入っている人が副業で稼ぐと、副業の収入も含めて年130万円の基準を超えたときに扶養から外れ、自分で社会保険料を払うことになります。
副業の住民税と確定申告
社会保険料はかかりませんが、副業の利益には所得税・住民税がかかります。
- 副業の所得が年20万円を超えたら、所得税の確定申告が必要です
- 20万円以下でも、住民税の申告は必要です
- 住民税は会社の給料から天引きされるので、副業を会社に知られたくない場合は、確定申告書で副業分(給与以外)の住民税を「自分で納付(普通徴収)」にします
1級FPとして思うこと
社会保険料は、給料の約15%と大きな負担です。会社員として社会保険に入りながら、個人の副業で稼ぐと、その負担がかからない分、効率よく手取りを増やせます。
会社員の安定した給料と社会保障を土台にして、副業で収入の柱を増やす。いちばんバランスのいい稼ぎ方だと思います。
※料率は2026年度(大阪府)のもので、加入している健康保険・お住まいの市区町村・年齢によって違います。制度の内容は2026年10月4日時点のものです。