任意継続と国保どっちが得?副業持ちは退職後2年間の任意継続がおすすめ|申請は20日以内
会社を辞めると、それまでの会社の健康保険から抜けて、次のどれかに入ることになります。
- 会社の健康保険を最長2年続ける「任意継続」
- お住まいの市区町村の「国民健康保険(国保)」
- 家族の扶養に入る(収入の条件を満たす場合)
私は会社を辞めたあと、任意継続を2年間フルに使い、終わるタイミングで法人を作りました。退職前から副業で稼いでいた人にとって、任意継続はかなり心強い制度です。
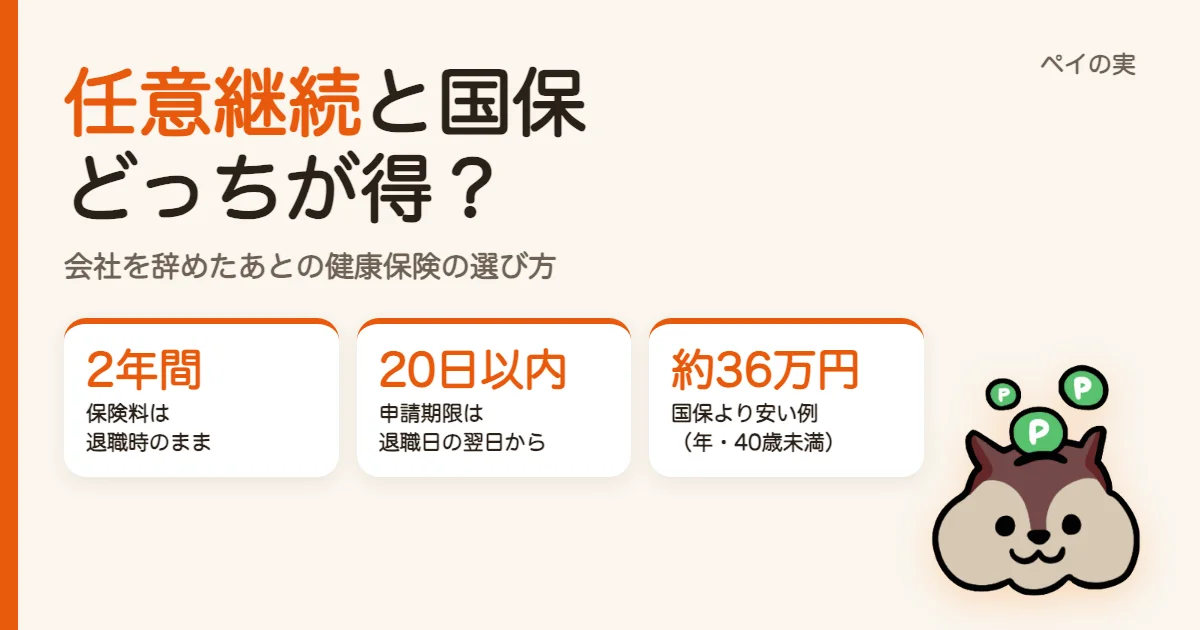
ただし、申請の期限は退職日の翌日から20日以内と、とても短いです。辞めるときは引き継ぎや手続きでバタバタするので、忘れないように注意してください。
この記事では、協会けんぽの任意継続を例に、国保との違いと選び方をまとめます。
任意継続とは
任意継続は、会社を辞めたあとも、それまでの健康保険に個人で入り続けられる制度です。
| 入れる人 | 退職日までに、健康保険に続けて2か月以上入っていた人 |
|---|---|
| 申請の期限 | 退職日の翌日から20日以内(20日目が土日・祝日なら翌営業日。郵送は20日以内に必着) |
| 入れる期間 | 最長2年 |
| 保険料 | 全額自己負担(会社が払っていた分も自分で払う)。退職時の標準報酬月額で決まり、2年間変わらない(上限あり) |
| 扶養している家族 | 家族の分の保険料はかからない |
| もらえない給付 | 任意継続中の病気・ケガの傷病手当金、出産手当金 |
参考:協会けんぽ「任意継続」
副業持ちが辞めると、国保は1年目が高くなりやすい
任意継続をおすすめする一番の理由は、国保の保険料の決まり方です。
国保の保険料は、前年(1〜12月)の所得で決まります。会社員のときの給料に加えて、副業の所得も合わせて計算されます。会社員の健康保険のような「扶養」の考え方もなく、家族の人数に応じた分(均等割)もかかります。
つまり、会社員+副業でしっかり稼いでいた人ほど、辞めた直後の国保は高くなります。会社員のあいだは副業の分の社会保険料がかからなかったぶん、辞めたあとに国保でまとめて来るイメージです(会社員のあいだの話は副業に社会保険料はかかる?にまとめています)。
一方、任意継続の保険料は退職したときの標準報酬月額で決まり、2年間変わりません。辞めたあとにいくら稼いでも、保険料は上がりません。
保険料をくらべてみる(大阪府・2026年度)
前年に給料600万円+副業の所得200万円があった人が、会社を辞めた場合でくらべます。
| 40歳未満 | 40〜64歳 | |
|---|---|---|
| 任意継続(標準報酬月額32万円) | 月33,152円 (年約39.8万円) | 月38,336円 (年約46.0万円) |
| 国保(所得割だけ) | 年約76.1万円 | 年約91.6万円 |
※任意継続は協会けんぽ大阪支部の料率(健康保険10.13%、子ども・子育て支援金0.23%、40〜64歳は介護保険1.62%も)を全額自己負担。退職時の標準報酬月額が32万円を超えていた場合は32万円で計算されます(2026年度)。
※国保は大阪府の統一保険料率(医療分9.50%、後期高齢者支援金分3.06%、子ども分0.28%、40〜64歳は介護分2.60%も)で、所得割だけを計算。給料600万円の給与所得436万円+副業200万円=所得636万円から43万円を引いた593万円にかけています。実際はこれに均等割(人数に応じた分)が足され、上限(賦課限度額)があります。
この例だと、任意継続のほうが年に35万円以上安くなります。給料が高かった人は、標準報酬月額の上限(32万円)があるので、さらに差が開きます。
参考:協会けんぽ大阪支部「保険料額表・保険料率」、協会けんぽ「子ども・子育て支援金率」、大阪府「令和8年度大阪府市町村標準保険料率等」
2年目は国保と見くらべる
国保の保険料は前年の所得で決まるので、2年目の国保は、辞めた年(1年目)の所得で計算されます。
- 辞めたあとの事業が、会社員のときより儲かっている → 国保は高くなるので、任意継続を続ける
- 辞めたあとの事業があまり儲かっていない → 国保のほうが安くなることがあるので、国保に切り替える
2022年から、任意継続は自分の希望でやめられるようになりました。やめたい月の前月中に申し出ると、翌月1日に資格がなくなります。2年目に入る前に、お住まいの市区町村で国保の保険料の見込みを確かめて、安いほうを選ぶのがおすすめです。
任意継続のほうが得にならない人
- 会社都合で辞めた人(倒産・解雇など):国保に、前年の給与所得を30/100とみなして計算する軽減があります(雇用保険の特定受給資格者・特定理由離職者が対象)。この軽減があると、国保のほうが安くなることがあります
- 家族の扶養に入れる人:扶養に入れば、自分の保険料はかかりません
- 給料が低かった・副業の所得が少なかった人:国保の保険料も低いので、任意継続との差は小さくなります。市区町村で国保の見込み額を聞いてくらべましょう
参考:厚生労働省「倒産などで職を失った失業者に対する国民健康保険料(税)の軽減措置」
申請は退職日の翌日から20日以内。辞めるときは忘れがち
任意継続で一番気をつけたいのが、申請の期限です。
- 退職日の翌日から20日以内(20日目が土日・祝日なら翌営業日)
- 郵送なら20日以内に必着
- 期限を過ぎると入れません
辞めるときは、引き継ぎ、送別会、退職金や年金の手続き、引っ越しなど、やることが重なります。私も任意継続の手続きと退職金の受け取りの手続きを同時に進めていて、かなりバタバタしました。
窓口が会社ではないから、忘れやすい
任意継続の申請を忘れやすいのは、窓口が会社ではないからです。退職の手続きは会社の上司や総務・経理の担当者と進めますが、任意継続の申請は会社ではなく、自分で健康保険に出します。会社の退職の手続きの流れに入っていないので、会社の手続きが済むと安心してしまい、誰にも声をかけられないまま期限を過ぎてしまうことがあります。
- 協会けんぽ:「任意継続被保険者資格取得申出書」を、電子申請(スマホ・パソコン)か、お住まいの都道府県の協会けんぽ支部への郵送で出す
- 会社の健康保険組合:その健康保険組合に出す(手続きの方法は組合ごとに違う)
退職日が決まったら、先に申出書を用意しておきましょう。
保険料の払い忘れにも注意
任意継続は、保険料を納付期限までに払わないと、資格がなくなります。期限は必ず確かめておきましょう。まとめて前払い(前納)すると、少し割引もあります。
任意継続中は傷病手当金がない
会社員のときは、病気やケガで働けないときに傷病手当金がありましたが、任意継続中に始まった病気・ケガには傷病手当金・出産手当金は出ません。国保にも通常はありません。辞めたあとの備えは、自分で考えておく必要があります。
任意継続が終わったら
任意継続は最長2年です。終わったあとは、国保に入るか、会社に勤めるなどして別の健康保険に入ります。
私は、任意継続が終わるタイミングで法人を作り、法人の社会保険に入りました。
法人を作ると、法人の決算・税務申告、社会保険の手続きなどの手間や費用が増えます。国保のままにするか、法人を作るかは、稼ぎと手間をくらべて決めるのがおすすめです。
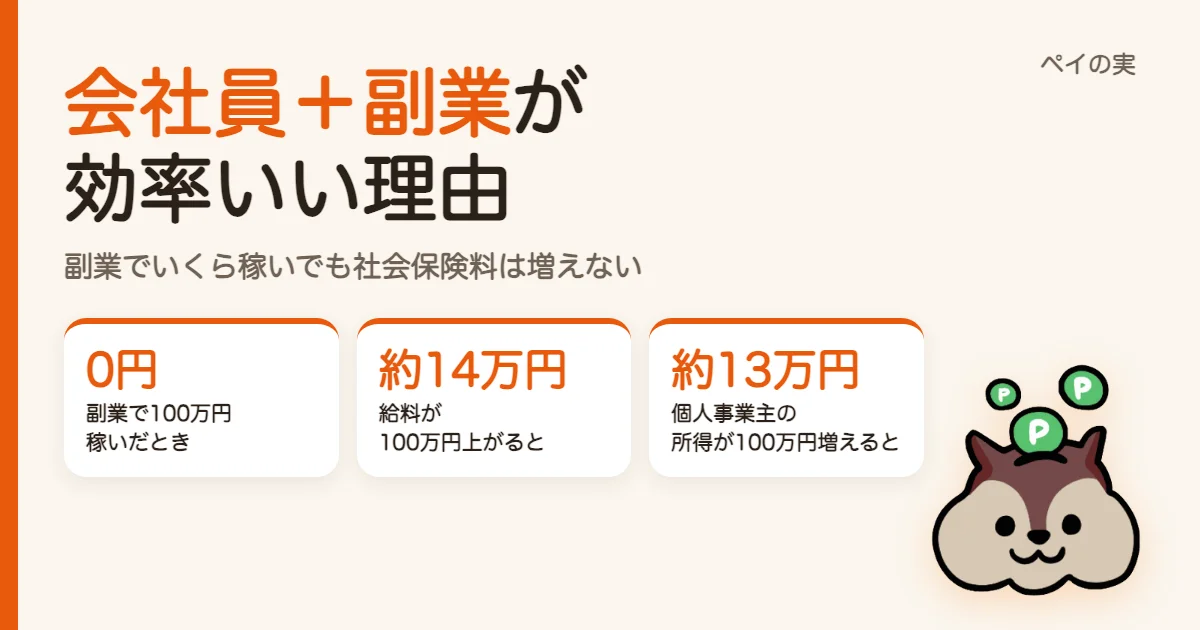 関連記事副業に社会保険料はかかる?会社員なら副業でいくら稼いでも増えない理由会社員(サラリーマン)の社会保険料は会社の給料だけで決まるので、個人の副業でいくら稼いでも増えません。給料が上がった場合・個人事業主だけの場合と比べてどれくらい違うのか、気をつけるところ(アルバイトの副業、法人化、扶養、住民税)を1級FPがまとめました。
1級FPとして思うこと
退職後の健康保険は、辞めたあとの手取りに大きく効くのに、辞めるときはつい後回しになりがちです。しかも任意継続は申請の期限が短く、窓口も会社ではないので、気づいたときには選べなくなっていることもあります。
任意継続のいいところは、辞めたあとにいくら稼いでも、2年間は保険料が上がらないことです。私自身、この2年間は健康保険料を気にせずに事業に打ち込めて、任意継続が終わるタイミングで法人に切り替えられました。独立したばかりで収入の見通しが立ちにくい時期を支えてくれる、心強い制度だと思います。
大事なのは、辞める前に「任意継続・国保・家族の扶養」のどれがいちばん安いかを確かめておくことです。選んだあとも、2年目に国保と見くらべ直す。それだけで、年に数十万円変わることもあります。
まとめ
- 会社を辞めたら、健康保険は任意継続・国保・家族の扶養から選ぶ
- 副業で稼いでいた人は、国保の1年目が高くなりやすいので、任意継続がおすすめ
- 任意継続は最長2年、保険料は退職時のまま。2年目は国保と見くらべて、安いほうに
- 申請は退職日の翌日から20日以内。窓口は会社ではなく、協会けんぽなどの健康保険。辞めるときはバタバタするので、先に準備を
- 会社都合の退職なら、国保の軽減も確かめる
※協会けんぽの任意継続の内容です。会社の健康保険組合に入っていた場合は、条件や保険料の上限が違うことがあるので、健康保険組合に確かめてください。
※料率は2026年度(大阪府)のもので、お住まいの都道府県・市区町村・年齢によって違います。制度の内容は2026年10月5日時点のものです。