クレカ積立の還元率を比較|おすすめはSBI証券×三井住友カード ゴールド(NL)と楽天証券×みずほ楽天カード
【PR】この記事にはアフィリエイト広告(プロモーション)が含まれています。
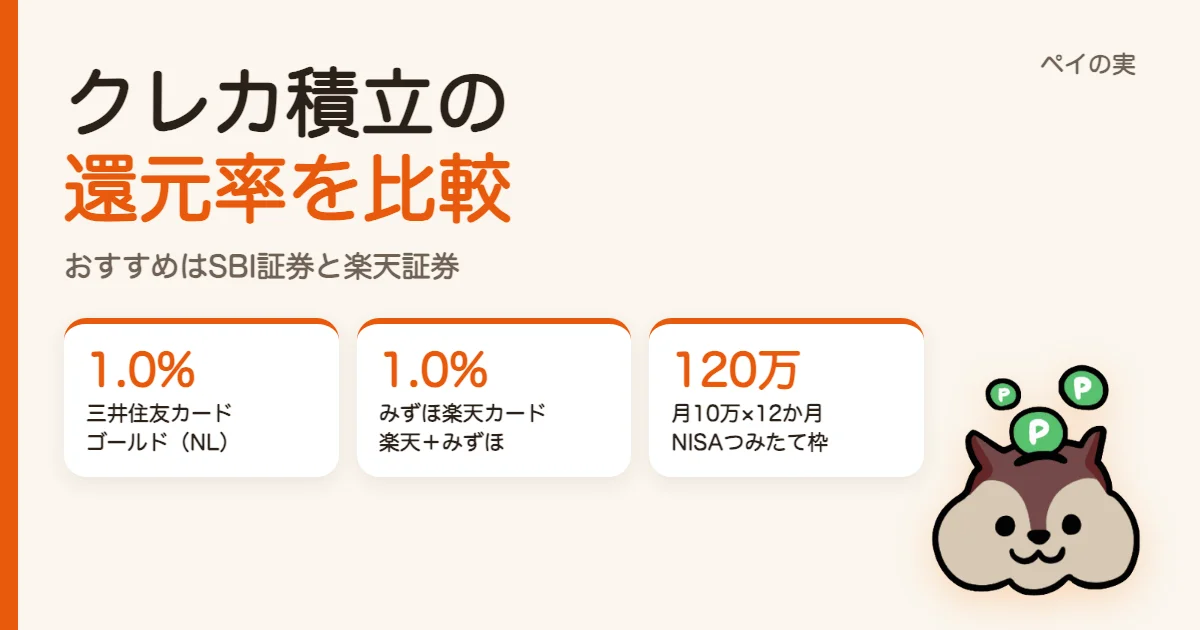
投資信託の積立をクレジットカードで払うと、積立額に応じてポイントがたまります。これが「クレカ積立」です。どの証券会社も、カードで積み立てられるのは月10万円までです。
同じ月10万円の積立でも、カードの組み合わせによって、もらえるポイントは年0円から数万円まで変わります。主な証券会社とカードの還元率を、2026年10月12日に各社の公式ページで確かめて比べました。
結論:年会費無料で最大1%なら、SBI証券×三井住友カード ゴールド(NL)か楽天証券×みずほ楽天カード
月10万円をクレカ積立にするなら、おすすめは年会費無料で最大1%の還元が受けられる次の2つです(ゴールド(NL)は一度年100万円使えば年会費がずっと無料)。どちらもネット証券の大手で、NISA口座でクレカ積立ができ、たまったポイントで投資信託を買うこともできます。
| SBI証券×三井住友カード ゴールド(NL)・Oliveフレキシブルペイ ゴールド | 楽天証券×みずほ楽天カード | |
|---|---|---|
| 還元率 | 入会1年目は1.0%。2年目以降は前年のカード利用が100万円以上で1.0%、10万円以上で0.75% | 合計1.0%(楽天ポイント0.5%+みずほポイント0.5%)。利用額の条件なし |
| 月10万円で | 750〜1,000ポイント(Vポイント) | 1,000ポイント(楽天ポイント500+みずほポイント500) |
| 年会費 | 5,500円。一度年100万円使えば、翌年以降ずっと無料 | 永年無料 |
| 上乗せ | Oliveの口座残高100万円ごとに+0.1%(最大+0.5%) | 楽天キャッシュで月5万円(0.5%)を足して、月15万円まで |
| 向いている人 | 一度、年100万円使える人(その後は年10万円以上でOK)。Vポイントを使う人 | 楽天ポイントを使う人。みずほ銀行の口座を引き落とし口座にできる人 |
SBI証券×ゴールド(NL)は、年会費のために毎年100万円使う必要はありません。一度でも年100万円使えば、年会費はずっと無料です。ただし、1.0%を続けるには毎年100万円の利用が必要です。100万円に届かない年でも、10万円以上使えば翌年は0.75%で、三井住友カード(NL)の0.5%より高くなります。家族カードの利用分も合算されます。
三井住友銀行のOliveフレキシブルペイ ゴールドでも、還元率と年会費の条件は同じです。Oliveの口座残高に応じた上乗せ(最大+0.5%)もあります。
カードの利用額の条件をまったく気にしたくないなら、楽天証券×みずほ楽天カードが選びやすいです。
年会費無料のカードで比べると
手数料の安いインデックスファンド(全世界株式・米国株式など)を、年会費無料のカードで月10万円積み立てる場合です。
| 証券会社×カード | 還元率 | 月10万円で | ひとこと |
|---|---|---|---|
| 楽天証券×みずほ楽天カード | 1.0%(楽天ポイント0.5%+みずほポイント0.5%) | 1,000ポイント | 引き落とし口座はみずほ銀行だけ |
| SBI証券×三井住友カード(NL) | 0.5% | 500ポイント | 2年目以降、前年のカード利用が10万円未満だと0% |
| 楽天証券×楽天カード | 0.5% | 500ポイント | 楽天キャッシュ(0.5%、月5万円)と合わせて月15万円まで |
| マネックス証券×dカード | 5万円までは1.1%、超えた部分は0.6%・0.2% | 730ポイント(平均0.73%) | 月10万円だと還元率が下がる |
| PayPay証券×PayPayカード | 0.7% | 700ポイント | PayPay証券ミニアプリからの積立 |
| 三菱UFJ eスマート証券×三菱UFJカード | 0.55% | 550ポイント | グローバルポイント |
| 三菱UFJ eスマート証券×au PAYカード | 0.5% | 500ポイント | auの料金プランなどの条件で上乗せあり |
ゴールドカード以上は、年会費とカードの年間利用額の条件しだいです。ふだんのカードの支払いが多い人ほど、還元率が上がります。
年会費のかかるカードの還元率
| 証券会社×カード | 還元率 | 条件 |
|---|---|---|
| SBI証券×三井住友カード ゴールド(NL) | 1.0% | 入会1年目は1.0%。2年目以降は前年のカード利用が100万円以上で1.0%、10万円以上で0.75%、10万円未満は0%。年会費5,500円は、一度年100万円使えば翌年以降ずっと無料 |
| SBI証券×三井住友カード プラチナプリファード | 1〜3% | 毎月1%。前年のカード利用が300万円以上で年1回+1%、500万円以上で+2% |
| SBI証券×三井住友カード Visa Infinite | 1〜4% | 毎月1%。前年のカード利用が300万円以上で年1回+1%、500万円以上で+2%、700万円以上で+3% |
| 楽天証券×楽天ゴールドカード | 0.75% | 手数料の安いファンドの場合 |
| 楽天証券×楽天プレミアムカード | 1.0% | 同上 |
| マネックス証券×dカード GOLD・GOLD U | NISA口座は10万円まで1.1% | 課税口座は5万円を超えた部分が0.6%・0.2%に下がる |
| 三菱UFJ eスマート証券×三菱UFJカード ゴールド | 1.1%(条件で2.0%〜7.0%) | エントリーや三菱UFJ銀行の口座の設定をしたうえで、年間のカード利用が100万円以上で2.0%、700万円以上で7.0% |
| 三菱UFJ eスマート証券×au PAY ゴールドカード | 1.0% | auの料金プランなどの条件で上乗せあり |
三井住友カード・dカード・三菱UFJカード・楽天ブラックカードでは、クレカ積立の金額は、カードの年間利用額に数えられません。年間利用額の条件は、ふだんの買い物で満たす必要があります。
クレカ積立はNISAで:月10万円×12か月=つみたて投資枠の上限
クレカ積立は、NISA口座でも使えます。NISAで買った投資信託は、値上がり益や分配金に税金がかかりません(ふつうの口座なら約20%)。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年に買える額 | 120万円 | 240万円 |
| 非課税で持てる額 | 合計1,800万円(成長投資枠は1,200万円まで) | |
| 非課税の期間 | 無期限 | |
クレカ積立の上限の月10万円を12か月続けると120万円。ちょうどつみたて投資枠の1年分です。クレカ積立をNISAのつみたて投資枠で使えば、ポイントをもらいながら、非課税の枠を使い切れます。
- NISAの口座は、1年に1つの金融機関でしか持てません。クレカ積立を使う証券会社でNISA口座を作るのがかんたんです
- すでにほかの銀行や証券会社でNISA口座を持っていても、年単位で金融機関を変えられます
- SBI証券・楽天証券は、NISA口座でのクレカ積立に対応しています
参考:金融庁「NISAを知る」
SBI証券×三井住友カード:カードの利用額で還元率が変わる
SBI証券では、三井住友カードで積み立てるとVポイントがもらえます。還元率は、カードの種類と、前年のカードの利用額で決まります。
| 前年のカード利用額 | 三井住友カード(NL) | ゴールド(NL) |
|---|---|---|
| 入会1年目 | 0.5% | 1.0% |
| 100万円以上 | 0.5% | 1.0% |
| 10万円以上 | 0.5% | 0.75% |
| 10万円未満 | 0% | 0% |
- プラチナプリファード(年会費33,000円)は、毎月1%に加えて、前年のカード利用が300万円以上なら年1回+1%、500万円以上なら+2%(合計3%)です
- Visa Infinite(年会費99,000円)は、毎月1%に加えて、前年のカード利用が300万円以上なら年1回+1%、500万円以上なら+2%、700万円以上なら+3%(合計4%)です。最大の4%でも月10万円の積立で年4万8,000ポイントなので、クレカ積立のポイントだけでは年会費に届きません
- 三井住友銀行のOlive Infinite(Oliveフレキシブルペイ Visa Infinite)は、「Olive資産運用サービス」に申し込み、三井住友銀行の円普通預金とSBI証券の残高がそれぞれ500万円以上・合計5,000万円以上なら、年会費が無料になります(2年目以降は、毎月8日の判定12回のうち10回以上の達成と、年100万円以上のカード利用も必要)。同じ残高の条件で、クレカ積立の還元率も最大+2%(合計3,000万円以上で+1%)上乗せされます
- Oliveアカウントの口座残高が100万円以上あると、残高100万円ごとに+0.1%(500万円以上で最大+0.5%)上乗せされます(2026年5月買付分から)。SMBC IDとVpass IDの連携が必要です
- ポイントは、積み立てた月の翌々月10日ごろにもらえます
ゴールド(NL)は、一度100万円使えば年会費がずっと無料
三井住友カード ゴールド(NL)の年会費は5,500円ですが、年間100万円使うと、翌年以降の年会費が永年無料になります。一度でも達成すれば、その後100万円使わない年があっても、年会費はかかりません。
クレカ積立の還元率は、前年のカードの利用額で毎年決まります。100万円使った年の翌年は1.0%、10万円以上100万円未満の年の翌年は0.75%です。年会費無料のまま、三井住友カード(NL)の0.5%より高い還元率になります。
三井住友カードは、対象のコンビニ・飲食店のスマホのタッチ決済でも高い還元があります。カードの利用額の条件を満たしやすくなります。
三井住友カードのタッチ決済の還元とコツは、こちらにまとめました。
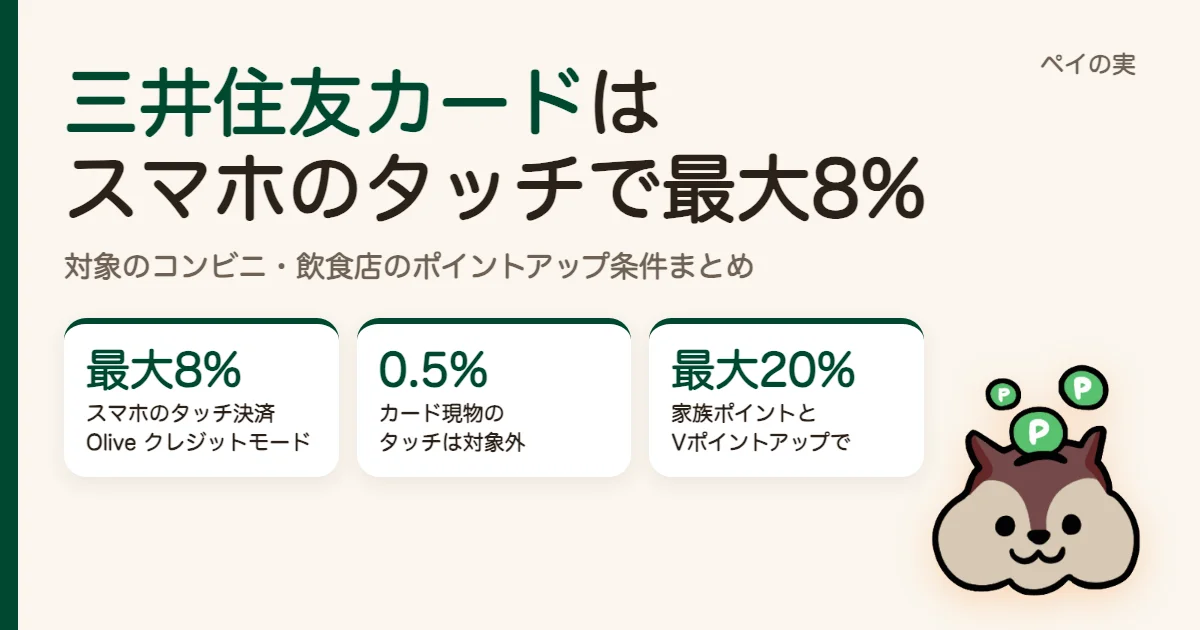 関連記事三井住友カードは対象のコンビニ・飲食店で最大8%還元|スマホのタッチ決済のコツと、さらにポイントを上げる条件まとめ三井住友カード(NL)やOliveフレキシブルペイを、対象のコンビニ・飲食店でスマホのタッチ決済かモバイルオーダーで使うと最大8%還元。カード現物のタッチ決済は対象外になったことや、対象店舗の一覧、家族ポイント・Vポイントアッププログラムでさらに上げる条件を1級FPがまとめました。
SBI証券の口座(NISA口座)がまだなら、ここから開設できます。
参考:SBI証券「三井住友カードでクレカ積立」、三井住友カード「三井住友カードつみたて投資」の条件・ポイント付与率の詳細(一般カード)、同(ゴールド)、同(Oliveフレキシブルペイ ゴールド)、同(プラチナプリファード)、同(Visa Infinite)、Oliveコンサルティング「Oliveコンサルティング5つの特典・サービス」、三井住友カード「年会費無料でゴールドカードを持つ方法!」、三井住友カード「三井住友カード つみたて投資」Olive限定上乗せプラン
楽天証券×楽天カード:みずほ楽天カードなら2倍
楽天証券では、楽天カードで積み立てると楽天ポイントがもらえます。還元率は、カードの種類と、ファンドの代行手数料(信託報酬のうち販売会社が受け取る分)で決まります。
| カード | 代行手数料が年0.4%未満のファンド | 年0.4%以上のファンド |
|---|---|---|
| 楽天カード(一般) | 0.5% | 1% |
| 楽天ゴールドカード | 0.75% | 1% |
| 楽天プレミアムカード | 1% | 1% |
| 楽天ブラックカード | 2% | 2% |
| みずほ楽天カード | 合計1%(楽天ポイント0.5%+みずほポイント0.5%) | 合計2%(楽天ポイント1%+みずほポイント1%) |
代行手数料は信託報酬の一部なので、信託報酬が年0.4%未満のファンドは、代行手数料も0.4%未満です。全世界株式や米国株式などの手数料の安いインデックスファンドを積み立てるなら、ふつうの楽天カードは0.5%になります。
みずほ楽天カードは、楽天ポイントと同じ数のみずほポイントがもらえる
みずほ楽天カードは、楽天カードとみずほ銀行が出しているカードです。楽天証券のクレカ積立に使うと、楽天ポイントと同じ数のみずほポイントがもらえます。
- 年会費は永年無料。利用額などの条件もない
- 手数料の安いファンドなら、楽天ポイント0.5%+みずほポイント0.5%で合計1%。年会費無料のカードでは、月10万円で受け取れるポイントがいちばん多い
- カードの代金の引き落とし口座は、みずほ銀行だけ。みずほ銀行の口座が必要
- ふだんの買い物でも、100円につき楽天ポイントとみずほポイントが1ポイントずつ(合計2%)たまる
楽天キャッシュと合わせると月15万円
楽天証券は、カード決済(月10万円まで)とは別に、楽天キャッシュ(楽天ペイ残高)で月5万円まで積み立てられます。ポイントは利用額の0.5%で、カードの種類では変わりません。合わせて月15万円まで、ポイントをもらいながら積み立てられます。楽天キャッシュへのチャージは、楽天カードからの自動チャージにすることも可能です。
参考:楽天証券「クレカ積立(楽天カードクレジット決済)」、楽天証券「楽天ペイ残高(電子マネー)で投信積立」、楽天カード「みずほ楽天カード」
マネックス証券×dカード:5万円までは1.1%、10万円だと平均0.73%
マネックス証券では、dカードで積み立てるとdポイントがもらえます。還元率は、積立額の区分と、NISA口座か課税口座かで変わります。
| 月の積立額 | dカード | dカード GOLD・GOLD U(NISA口座) |
|---|---|---|
| 5万円まで | 1.1% | 1.1% |
| 5万円超〜7万円 | 0.6% | 1.1% |
| 7万円超〜10万円 | 0.2% | 1.1% |
| 月10万円のとき | 730ポイント | 1,100ポイント |
- ゴールド(GOLD・GOLD U)でも、課税口座の積立は、5万円を超えた部分が0.6%・0.2%に下がります
- dカード PLATINUM は、入会1年目は最大3.1%。2年目以降は、ショッピングの利用額で還元率が変わります
- クレカ積立の金額は、dカードの年間利用額の特典の対象になりません
三菱UFJ eスマート証券×au PAYカード・三菱UFJカード
三菱UFJ eスマート証券(旧auカブコム証券)では、au PAYカード(Pontaポイント)と三菱UFJカード(グローバルポイント)で積み立てられます。
| カード | 通常の還元率 | 条件を満たすと |
|---|---|---|
| au PAYカード | 0.5% | auの料金プラン「auマネ活」などの条件で上乗せ |
| au PAY ゴールドカード | 1.0% | |
| 三菱UFJカード | 0.55% | 上乗せなし |
| 三菱UFJカード ゴールド・プラチナ・アメリカン・エキスプレス・カード | 1.1% | 年間のカード利用100万円以上で2.0%、700万円以上で7.0% |
三菱UFJカードのゴールド以上の上乗せには、エントリーと、三菱UFJ銀行の口座を出金先(または三菱UFJマネーコネクト)とカードの引き落とし口座に設定することが必要で、毎月続けて満たす必要があります。年間利用額にクレカ積立の金額は入りません。入会1年目は、条件を満たせば利用額100万円未満でも2.0%です。
参考:三菱UFJ eスマート証券「au PAYカード決済(投資信託)」、三菱UFJ eスマート証券「三菱UFJカード決済(投資信託)」
PayPay証券×PayPayカード:0.7%
PayPay証券では、PayPayアプリの中のPayPay証券ミニアプリから、PayPayカードで積み立てると0.7%のPayPayポイントがもらえます(月10万円まで、上限700ポイント)。PayPayカード ゴールドでも還元率は同じです。
- PayPay残高・PayPayポイントでの積立は0.5%。カードと合わせて、ポイントは月700ポイントまで
- PayPay証券の口座やPayPay銀行の口座からの積立は対象外
- 積立の翌日に売ることをくり返すなど、ポイントだけが目的の取引は、ポイントが取り消されることがある
クレカ積立の選び方
- ふだん使っているポイントで選ぶ:ポイントは使ってこそ得になります。楽天・dポイント・Vポイント・Pontaなど、ふだん使うポイントがたまるカードを選ぶと、ためたまま失効させずにすみます
- 年会費とカードの利用額の条件を確かめる:ゴールドカードの1%は、年会費やカードの利用額の条件しだいです。条件を満たせないなら、年会費無料のカードのほうが得なこともあります
- 口座は1つでなくてもいい:クレカ積立の上限は、証券会社ごとに月10万円です。2つの証券会社で、それぞれ還元率の高い範囲だけ使う方法もあります(例:楽天証券×みずほ楽天カードで10万円、マネックス証券×dカードで還元率の高い5万円まで)
- NISAの口座は1つだけ:NISAの口座は、1年に1つの金融機関でしか持てません。2つ目の証券会社の積立は、課税口座(特定口座)になります
注意点
- ポイントのために投資額を増やさない:還元率が1%でも、投資信託は値下がりすることがあります。積立額は、ポイントではなく、自分の資産のつくり方で決めましょう
- リボ払い・分割払いにしない:たとえばマネックス証券のdカード積立は1回払いだけで、リボ払い・分割払いは使えません。カードに自動でリボ払いになる設定をしていないか確かめましょう
- 還元率はよく変わる:クレカ積立の還元率は、どの会社も毎年のように見直されています。申し込む前に、公式ページで最新の条件を確かめてください
まとめ:年会費無料で最大1%なら、SBI証券×ゴールド(NL)か楽天証券×みずほ楽天カード
- クレカ積立は、投資信託の積立をカードで払ってポイントをもらうしくみ。どの証券会社も月10万円まで
- 月10万円×12か月=120万円で、NISAのつみたて投資枠の1年分。NISA口座で使えば、ポイントをもらいながら非課税の枠を使い切れる
- SBI証券×三井住友カード ゴールド(NL)・Oliveフレキシブルペイ ゴールドは、一度年100万円使えば年会費がずっと無料。その後は年10万円以上で0.75%、100万円使った年の翌年は1.0%
- 利用額の条件を気にしたくないなら、楽天証券×みずほ楽天カード。年会費無料で合計1%(月10万円で1,000ポイント)。引き落とし口座はみずほ銀行だけ
- 楽天証券は楽天キャッシュと合わせて月15万円まで
- マネックス証券×dカードは5万円までは1.1%だが、月10万円だと平均0.73%に下がる
- ゴールドカード以上の高い還元率は、年会費とカードの年間利用額の条件しだい。多くのカードで、クレカ積立の金額は利用額に数えられない
※還元率・条件は2026年10月12日時点の各社の公式ページで確かめたものです。条件は変わることがあります。申し込む前に各社のページで確かめてください。投資信託は元本が保証されず、値下がりすることがあります。投資の判断はご自身でお願いします。この記事にはアフィリエイトリンク(SBI証券・みずほ楽天カード)を含みます。
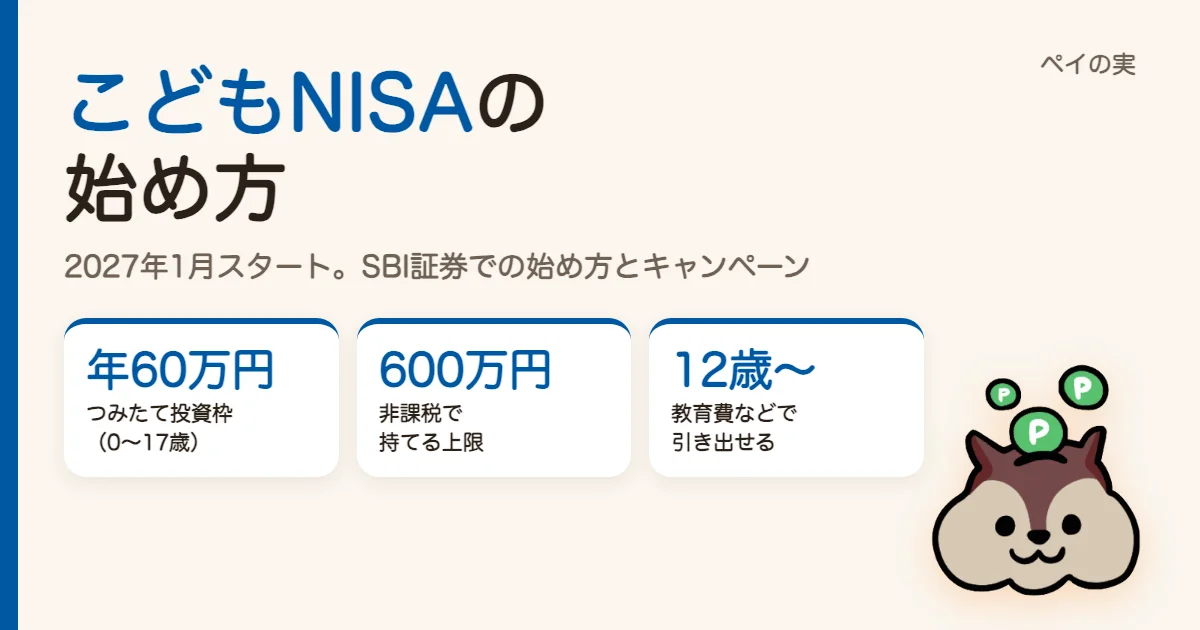 関連記事こどもNISAはいつから?始め方とおすすめのSBI証券、こども口座キャンペーンまとめこどもNISAは2027年1月スタート。基本(年60万円・総額600万円、12歳からの払出し)と注意点、信託報酬0.00%の「ゼロカン」が買えるSBI証券での始め方、SBI証券・SBI新生銀行のこども口座向けキャンペーンの参加条件を1級FPがまとめました。
 関連記事亡くなった家族のサブスクはどうなる?自動では止まらない|Amazon・Apple・Google・Netflix・携帯電話の解約方法まとめ家族が亡くなっても、サブスクは自動では止まりません。解約するまで料金はかかり続け、未払いの料金は相続されます。Amazon・Apple・Google・Netflix・携帯電話各社の、遺族が解約する方法と必要な書類、契約しているサブスクの探し方、相続放棄との関係、生きているうちにできる準備を1級FPがまとめました。
 関連記事Amazonプライム感謝祭2026まとめ|ポイントアップのエントリー・抽選・決済キャンペーンAmazonプライム感謝祭(先行セール10/13〜、本番10/16〜10/19)で使えるエントリー・ポイントアップ・抽選・決済キャンペーン・サブスクの無料体験をまとめました。